
APRIL Santé Prévoyance Emprunt
- Évaluation
- 4,7
- Téléchargements
- 100.00K
- Classification du contenu
- PEGI 3
APRIL Santé Prévoyance Emprunt - Captures d'écran
Avantages
- Souscription et gestion des garanties accessibles directement depuis un smartphone.
- Documents contractuels consultables rapidement depuis l’espace personnel.
- Notifications utiles pour suivre les demandes et les échéances importantes.
- Application pratique pour centraliser les informations liées à l’assurance emprunteur.
- Interface claire
- adaptée aux utilisateurs peu familiers avec les démarches numériques.
Inconvénients
- Certaines fonctionnalités peuvent nécessiter une connexion stable à Internet.
- Les délais de traitement varient selon la nature de la demande envoyée.
- L’application concerne surtout les clients APRIL déjà titulaires d’un contrat.
- Les options disponibles peuvent différer selon le contrat et le profil assuré.
- Une assistance humaine peut rester nécessaire pour les situations complexes.
APRIL Santé Prévoyance Emprunt - Description
- Nom de l'application
- APRIL Santé Prévoyance Emprunt
- Nom du package
- com.myapril.app
- Développeur
- April Group
- Catégorie
- Finance
- Dernière mise à jour
- 18 oct. 2021
- Version
- 2.6.1
J’ai abordé APRIL Santé Prévoyance Emprunt comme une application financière à utiliser avec un peu plus d’attention qu’un outil de consultation ordinaire. Elle s’adresse aux particuliers comme aux professionnels non salariés, avec un sujet assez sensible : la santé, la prévoyance et les besoins liés à l’emprunt. Dans ce contexte, la qualité d’une application ne se résume pas à son apparence. Je veux surtout comprendre ce que je contrôle, à quel moment je dois fournir des informations, et si l’expérience me laisse suffisamment de visibilité avant de prendre une décision.
Après l’avoir parcourue, mon impression est plutôt favorable, mais elle reste prudente. L’application est gratuite, ce qui facilite l’essai, et elle bénéficie d’une moyenne de 4,7 sur une base d’environ 9 000 évaluations. Elle a dépassé le seuil des 100 000 installations, un signe que son usage ne se limite pas à un petit groupe d’utilisateurs. Elle est développée par April Group et relève de la catégorie des applications financières. Cela donne un cadre clair : ce n’est pas une application de suivi médical ni un gestionnaire bancaire généraliste, mais un point d’accès mobile autour de solutions APRIL Santé.
Une application financière où la confiance compte autant que la simplicité
La première chose que je regarde dans ce type d’outil est la promesse réelle. APRIL Santé Prévoyance Emprunt ne cherche pas à remplacer tous les services d’un assureur depuis un seul écran. Son intérêt est plutôt de rapprocher l’utilisateur de démarches liées à la protection santé, à la prévoyance et à l’emprunt, avec une orientation adaptée aux particuliers et aux travailleurs non salariés.
Cette précision est importante pour éviter une déception. Si vous cherchez une application pour catégoriser vos dépenses, suivre un compte courant ou construire un budget mensuel, ce n’est pas le bon choix. De même, une personne qui veut uniquement consulter des informations médicales n’y trouvera pas nécessairement l’outil adapté à son besoin. En revanche, si vous avez déjà un lien avec l’univers APRIL ou si vous devez gérer une question d’assurance santé, de prévoyance ou de couverture associée à un projet d’emprunt, l’application devient plus pertinente.
Je trouve également utile que l’application soit accessible à un public large avec une classification PEGI 3. Cette indication ne transforme évidemment pas un produit financier en application destinée aux enfants ; elle signale surtout l’absence de contenu problématique au sens du système de classification. Pour un adulte, le point essentiel reste la nature des informations manipulées et la façon dont il peut vérifier chaque étape.
La version actuelle est la 2.6.1 et l’application fonctionne à partir d’Android 7.0. Cela couvre encore de nombreux téléphones, y compris certains appareils qui ne sont pas récents. C’est un avantage pratique pour un indépendant qui conserve son téléphone plusieurs années, mais je conseille tout de même de vérifier la compatibilité de son appareil avant de prévoir une démarche importante. Une application financière doit rester stable au moment où l’on en a besoin, pas seulement être installable.
Ce que j’observe avant de créer ou d’utiliser un accès
Dans une application de santé ou de prévoyance, je ne considère jamais la création d’un compte comme une formalité anodine. Les informations demandées peuvent être plus personnelles que dans une application de shopping, et les conséquences d’une erreur peuvent être plus sérieuses. Mon conseil est donc de commencer par lire les écrans d’information et de ne pas valider trop vite simplement parce que le bouton suivant est visible.
Le bon réflexe consiste à distinguer trois choses : les informations nécessaires à l’identification, celles qui servent à traiter une demande précise, et celles qui peuvent être utilisées pour faciliter un contact ultérieur. Même si l’interface présente ces éléments de manière fluide, je préfère les examiner séparément. Cette méthode prend quelques minutes et évite de transmettre un document ou une donnée sans comprendre son rôle.
Je recommande aussi de préparer ses références avant de commencer. Pour un dossier lié à une couverture ou à un emprunt, chercher une information au milieu du parcours peut pousser à quitter l’application, à revenir en arrière ou à recommencer une étape. Une démarche plus ordonnée réduit le risque de saisir un mauvais numéro ou de joindre le mauvais fichier. Dans une application d’assurance, la précipitation est souvent le vrai facteur de friction.
Les contrôles qui méritent une vérification personnelle
Je ne me contente pas de voir une interface propre : je cherche les endroits où l’utilisateur peut agir. Un contrôle utile doit permettre de corriger une donnée, d’interrompre un parcours, de revenir sur un choix ou de comprendre ce qui sera envoyé. Cette logique est particulièrement importante lorsqu’une demande concerne la santé ou une protection financière.
Quand je parcours une démarche, je vérifie donc si les boutons sont explicites, si les écrans récapitulatifs sont lisibles et si une validation finale se distingue clairement d’une simple étape de navigation. Je conseille de relire le récapitulatif avant toute confirmation, surtout lorsqu’il contient une adresse, une situation professionnelle, une information de contrat ou une pièce justificative.
Un autre point pratique concerne la session. Sur un téléphone partagé, prêté ou déverrouillé, je ne laisserais pas une application de ce type ouverte après consultation. Même si le système du téléphone offre déjà une protection, fermer la session lorsque c’est possible et verrouiller l’appareil reste une habitude raisonnable. Cela ne demande pas de connaître tous les détails techniques du traitement des données : c’est simplement une manière de limiter l’accès local aux informations affichées.
Je conseille également de vérifier les réglages du téléphone avant d’autoriser quoi que ce soit. Les permissions doivent être accordées au moment où elles sont utiles, et non par automatisme. Si une autorisation paraît sans rapport avec l’action en cours, je préfère la refuser dans un premier temps, puis observer si elle est réellement indispensable. Cette approche laisse davantage de contrôle à l’utilisateur et permet de repérer plus facilement une demande inattendue.
Les moments où les données deviennent particulièrement sensibles
Le niveau d’attention doit augmenter dès que l’application demande des informations relatives à la santé, à la situation professionnelle ou à un financement. Pour un particulier, une démarche de prévoyance peut toucher à des éléments personnels. Pour un travailleur non salarié, elle peut aussi concerner l’organisation de l’activité et la continuité des revenus. Pour un projet d’emprunt, les informations fournies peuvent avoir une importance concrète dans l’étude du dossier.
Dans ces moments, je recommande de ne pas utiliser un réseau Wi-Fi public si une autre solution est disponible. Ce n’est pas une accusation contre l’application ; c’est une précaution générale pour toute transmission de données sensibles. Je vérifie aussi que le téléphone est à jour, que son code de verrouillage est activé et que les documents envoyés ne restent pas inutilement dans un dossier accessible à d’autres applications.
La gestion des pièces jointes demande une attention particulière. Avant de sélectionner un document, je regarde son nom, sa date et son contenu. Une photo prise à la hâte peut être floue, incomplète ou montrer des informations qui n’étaient pas nécessaires. À l’inverse, envoyer plusieurs versions identiques peut compliquer la lecture du dossier. Le meilleur compromis est de fournir un document lisible, correctement cadré, après avoir vérifié qu’il correspond bien à la demande affichée.
Je fais aussi une distinction entre une information que je consulte et une information que je transmets. Une page explicative peut être lue sans que je fournisse immédiatement des données. Si l’application propose un parcours progressif, je préfère d’abord comprendre les conditions générales de la démarche, puis rassembler les éléments nécessaires. Cette séparation rend la décision plus réfléchie et évite de confondre découverte d’une offre et engagement dans une procédure.
Scénario concret : un indépendant qui prépare une démarche
Imaginons un professionnel non salarié qui souhaite revoir sa protection avant de s’engager dans un projet d’emprunt. Dans ce cas, je commencerais par ouvrir l’application pour repérer les rubriques liées à la santé, à la prévoyance et à l’emprunt, sans saisir immédiatement toutes les informations disponibles. Je noterais ensuite les questions à poser et les documents à préparer, plutôt que de remplir le formulaire dans l’urgence entre deux rendez-vous.
Une fois les éléments réunis, je vérifierais chaque donnée avant validation : identité, coordonnées, statut professionnel et informations associées à la demande. Je conserverais uniquement les documents nécessaires dans un emplacement protégé, puis je supprimerais les copies temporaires laissées dans la galerie ou le dossier de téléchargement. Enfin, je garderais une trace de la date de la démarche et du contenu transmis, afin de pouvoir expliquer clairement la situation si un échange ultérieur est nécessaire.
Ce scénario montre la vraie valeur de l’application : elle peut centraliser une démarche mobile et éviter certains échanges dispersés. Mais elle ne remplace pas le jugement de l’utilisateur. Elle ne doit pas être utilisée comme une boîte noire à laquelle on envoie toutes ses informations sans lecture. Pour un indépendant, cette prudence est d’autant plus importante qu’une couverture mal comprise peut avoir des effets sur la protection personnelle et sur l’activité.
Ce que l’utilisateur garde réellement en main
À mes yeux, l’autonomie ne signifie pas seulement pouvoir cliquer sur « continuer ». Elle signifie comprendre ce qui se passe, savoir ce qui a été envoyé et pouvoir s’arrêter lorsqu’une information n’est pas claire. J’apprécie donc une utilisation où je peux avancer étape par étape, relire mes réponses et décider moi-même du moment où je fournis une donnée.
Je conseille de ne pas confondre la gratuité de l’application avec la gratuité de tous les produits ou services auxquels elle peut donner accès. Le téléchargement et l’utilisation de l’outil sont gratuits, mais une assurance, une couverture ou une solution associée à un dossier répond à ses propres conditions. Il faut donc lire les documents contractuels et les détails de l’offre avant de considérer la démarche comme terminée.
Cette nuance est essentielle face aux alternatives habituelles. Un site web permet souvent de consulter de longues pages plus confortablement, surtout sur un ordinateur. Un appel téléphonique peut être préférable lorsqu’une situation est atypique ou qu’une réponse doit être expliquée par une personne. Un espace client classique peut être plus adapté à quelqu’un qui veut seulement retrouver des documents déjà disponibles. L’application prend l’avantage lorsque la mobilité, la centralisation et la possibilité d’avancer depuis son téléphone sont prioritaires.
À l’inverse, je choisirais une autre méthode si je dois comparer plusieurs contrats de manière détaillée, annoter des documents, travailler avec un conseiller ou conserver une vue d’ensemble sur plusieurs assurances. Le petit écran et le rythme d’une application mobile ne sont pas toujours idéaux pour une décision complexe. Dans ce cas, je l’utiliserais comme un point de départ ou un complément, pas comme mon unique source de compréhension.
Les limites que je garderais à l’esprit
La première limite est liée au domaine lui-même. Une application financière peut rendre une démarche plus accessible, mais elle ne simplifie pas forcément les choix de fond. Les notions de prévoyance, de santé et d’emprunt demandent parfois de comparer des garanties, des exclusions, des niveaux de couverture et des conséquences à long terme. Une interface mobile ne doit pas donner l’impression qu’une décision importante est simple uniquement parce que le formulaire est court.
La deuxième limite concerne le contexte d’utilisation. Sur un écran réduit, lire des conditions longues ou comparer plusieurs options peut devenir fatigant. Je préfère dans ce cas consulter les informations depuis un écran plus grand, puis revenir à l’application pour une action précise. Cette organisation évite de valider un choix après une lecture trop rapide.
La troisième limite est humaine : si une demande est urgente, inhabituelle ou difficile à interpréter, je ne chercherais pas à la résoudre seul dans l’application. Je préparerais plutôt une question claire et demanderais une explication par le canal approprié. La présence d’un parcours numérique ne signifie pas que toutes les situations peuvent être traitées de la même manière.
Enfin, la confiance ne devrait jamais reposer uniquement sur une note moyenne ou sur le nombre d’installations. Ces indicateurs montrent que l’application est utilisée et appréciée par beaucoup de personnes, mais ils ne disent pas si elle correspond à votre situation précise. Je les considère comme un signal de visibilité, pas comme une garantie personnelle.
À qui je la recommande, et à qui je la déconseille
Je la recommande aux particuliers qui ont besoin d’un accès mobile à des démarches APRIL Santé et qui prennent le temps de relire les informations avant de les confirmer. Elle peut aussi convenir aux professionnels non salariés qui veulent gérer une question de protection depuis leur téléphone, à condition de ne pas traiter un dossier complexe dans la précipitation.
Je la conseillerais moins à une personne qui refuse de transmettre des informations sensibles depuis un mobile, même lorsque la démarche est légitime. Dans ce cas, un échange direct ou une consultation sur ordinateur peut apporter davantage de confort. Je la déconseille également comme outil unique à quelqu’un qui cherche une gestion complète de ses finances personnelles, un comparateur indépendant ou un espace de classement universel de documents.
Avant de l’installer, je vérifierais simplement que le téléphone respecte le minimum requis, à savoir Android 7.0, puis je m’assurerais de disposer d’un appareil personnel correctement verrouillé. Après installation, je commencerais par explorer les rubriques et les réglages avant d’entamer une demande. Cette première visite permet de savoir si la présentation et le niveau de détail conviennent à sa façon de prendre des décisions.
Mon avis final est donc positif, mais volontairement mesuré. APRIL Santé Prévoyance Emprunt est surtout intéressante comme outil mobile de démarche, pas comme substitut à une lecture attentive ou à un conseil adapté. Sa gratuité, son orientation vers les particuliers et les professionnels non salariés, ainsi que sa popularité en font une option crédible pour commencer. Je l’utiliserais volontiers pour retrouver un parcours, préparer une demande ou avancer sur une action précise.
Je garderais toutefois une règle simple : ne jamais valider une information de santé, de prévoyance ou d’emprunt sans comprendre son usage et sans relire le récapitulatif. Si vous adoptez cette discipline, l’application peut vous faire gagner du temps tout en conservant une part importante de contrôle. Si vous avez besoin d’une comparaison approfondie, d’un accompagnement personnalisé ou d’un traitement de situation exceptionnelle, je passerais plutôt par un conseiller ou un support plus adapté. C’est cette limite clairement assumée qui me paraît rendre son usage plus sûr et plus réaliste.
FAQ
Qu’est-ce que l’application APRIL Santé Prévoyance Emprunt ?
APRIL Santé Prévoyance Emprunt est une application destinée aux assurés d’APRIL, notamment dans le cadre de la santé, de la prévoyance et de l’assurance emprunteur. Elle permet généralement de consulter les informations liées à son contrat, de retrouver des documents, de suivre certaines démarches et d’accéder aux services proposés par l’assureur depuis un smartphone ou une tablette.
Quelles fonctionnalités sont disponibles dans APRIL Santé Prévoyance Emprunt ?
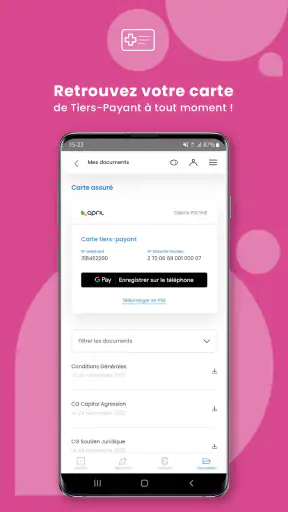
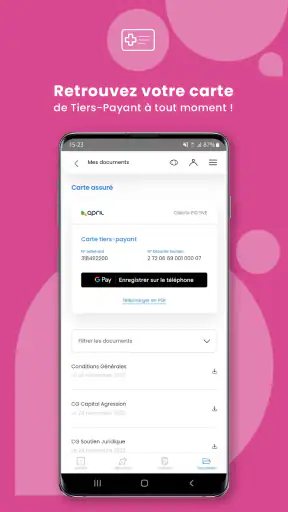
Selon le contrat souscrit et le profil de l’utilisateur, l’application peut donner accès aux garanties, aux attestations, aux documents contractuels, aux informations de remboursement ou au suivi de demandes. Elle peut également faciliter le contact avec APRIL et certaines démarches administratives. Les fonctionnalités visibles peuvent varier selon le produit d’assurance et les droits associés au compte.
Comment se connecter à l’application APRIL Santé Prévoyance Emprunt ?
Pour utiliser l’application, il est généralement nécessaire de disposer d’un contrat APRIL et d’identifiants associés à son espace personnel. Lors de la première connexion, l’utilisateur peut devoir renseigner son adresse e-mail, son numéro d’adhérent ou d’autres informations demandées, puis créer ou confirmer un mot de passe. Une procédure de récupération est habituellement prévue en cas d’identifiants oubliés.
L’application permet-elle de suivre les remboursements et les demandes de santé ?
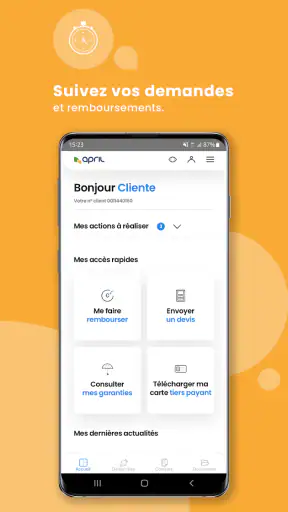
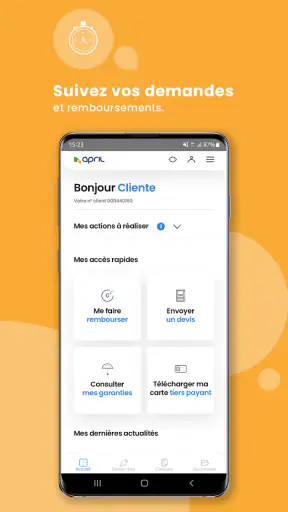
L’application peut permettre de consulter certaines informations relatives aux remboursements, aux prestations ou aux demandes transmises à APRIL, mais l’étendue du suivi dépend du contrat et du service concerné. Toutes les démarches ne sont pas nécessairement disponibles dans l’application. Pour une information complète, il est conseillé de vérifier les rubriques accessibles après connexion ou de contacter directement le service client.
APRIL Santé Prévoyance Emprunt est-elle gratuite et compatible avec tous les smartphones ?
Le téléchargement de l’application est généralement gratuit, mais son utilisation est réservée aux clients ou assurés disposant d’un accès aux services APRIL. Elle nécessite un appareil compatible et une version suffisamment récente d’Android ou d’iOS. Une connexion Internet est également indispensable pour consulter les données et transmettre certaines demandes. Des frais de connexion mobile peuvent être facturés par l’opérateur.


